Domain folienbeschichtet.de kaufen?
Wir ziehen mit dem Projekt
folienbeschichtet.de um.
Sind Sie am Kauf der Domain
folienbeschichtet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain folienbeschichtet.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
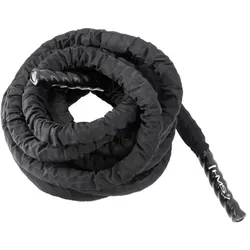
Trainingsseil mit SchutzschichtDas RP03 HMS Trainingsseil hat die Seilenden mit Schutzschicht bedeckt, die das sichere Greifen gewährleistet. Hohe Qualität, Langlebigkeit und dichtes Geflecht des Seils sorgen für ein effektives Training unter allen Bedingungen. Das Modell RP03 HMS137,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OLYMPIA - 100er-Pack - durchsichtig - Taschen für LaminierungOlympia Laminierfolien SetOlympia Laminierfolien Set, Laminierfolien DIN A4, DIN A5, DIN A6, Visitenkarte - 80 micron- 100 Laminierfolien- Hohe Qualität- Ideal für Fotos und alle anderen Arten von Dokumenten- Farblos und hochtransparent- Reißfest- Schutz gegen Umwelteinflüsse- Schutz gegen Schmutz und Feuchtigkeit- Knickschutz- Schutz gegen ChemikalienBestehend aus:20 DIN A4, 216 x 303 mm, 80 Micron20 DIN A5, 154 x 216 mm, 80 Micron20 DIN A6, 111 x 154 mm, 80 Micron40 Für Visitenkarten 60 x 95 mm, 80 MicronTechnische DatenDetails - Foliendicke (μm)80.0Details - Anzahl (Blatt)1006,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Chrom-Silber-Spray | hochbrillante Oberflächenbeschichtung | 400 mlWEICON Chrom-Silber-Spray ist eine hochbrillante Oberflächenbeschichtung. Durch die spezielle Zusammensetzung und höchste Reinheit der Metallpigmente wird der hohe Glanzgrad erreicht. Chrom-Silber-Spray kann für Prototypen und Musterstücke, Verspiegelungen (z.B. Reflektoren), beim Messe- und Ausstellungsbau, für effektvolle Dekorationsarbeiten und zur optischen Aufwertung der unterschiedlichsten Materialien verwendet werden. Abriebfest: nein Bindemittel: Naturharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 4-6 Std. Empfohlene Grundierung: Zink-Spray Farbton: aluminium, glänzend Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 Metallanteil im Trockenfilm: ~15 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: plättchenförmige Aluminiumpigmente Pigmentreinheit: ca. 99,5% Al Schichtdicke bei 1,5 Kreuzgang ca.: 10 - 20 μm staubtrocken nach: 10 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m211,25 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
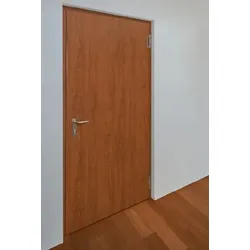
Hörmann T30-1 H3 OD einflügelige Brandschutztür/Feuerschutztür Folienbeschichtet, Dickfalz,Hörmann T30-1 H3 Folienbeschichtet Komplett einbaufertiges, feuerhemmendes Element, nach Europa-Norm EN 16034 Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung TürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 0,8 mm Dünnfalz und3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung3-seitig gefälztDickfalz ZargeSpezial-Eckzarge 3-seitig und 2,0 mm dick, mit 3-seitiger Dichtung und angeschweißten Mauer-DübelankernZargenausführung Die neue Eckzarge DryFix Zarge mit Diagonal-Befestigung: Einfache, schnelle Montage ohne Vermörtelung.Die neue Hörmann DryFix Zarge ist ab Werk komplett vorgerichtet und bereits mit Mineralwolle hinterfüllt. Das spart bis zu 50% Montagezeit. Der trockene Einbau reduziert zudem das Risiko von Verschmutzungen und Schäden an der Zarge oder am Mauerwerk. Die diagonale Durchsteckdübelmontage vereinfacht die Montage und liegt verdeckt im Zargenfalz. Auch der nachträgliche Einbau ist problemlos möglich. Die DryFix Zarge ist mit einer Einbautiefe von 100 mm für die T30 Feuer- und Rauchschutztür H3, die Rauchschutztür RS55 und die Mehrzwecktüren D45/D55 lieferbar.Sie ist für den Einbau in Mauerwerk, Beton und Holzständerwände F90-B geeignet. OberflächeFolienbeschichtet entsprechend Auswahl im Produkt SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard Rundgriff-Drückergarnitur aus schwarzen Kunststoff mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager SchließmittelFederband DIN 18272 SicherungsbolzenZwei Stahlsicherungsbolzen Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,5 W/m²K Türabschlüsse (Bodendichtung) Türelement feuerhemmend und rauchdicht nach DIN 18095 (siehe T30- 2 RS); bzw. feuerhemmend und Schalldämmend DIN EN ISO 717-1Alu- Abschlussprofilca. 5 mm hoch, Schalldämm Maß (H3D: 38 dB; H3: 39 dB)nicht einsetzbar in Krankenhäusern und Pflegeheimen!absenkbarer Bodendichtungbarrierefrei (H3D: 35 dB; H3: 37 dB)Anschlagschiene mit Dichtung ca. 20 mm hohe Schwelle, (H3D: 40 dB; H3: 44 dB)nicht für Rauchschutztüren! Verglasung (optional) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1064,33 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
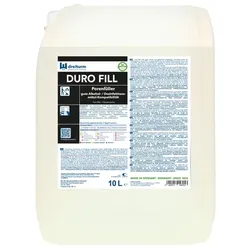
Porenfüller Dreiturm Duro Fill 10 L Grundierung zur Beschichtung und VersiegelungDer Dreiturm Duro Fill Porenfüller ist ein permanenter Grundierer zur Festigung ausgelaugter und poröser Bodenbeläge. Geeignet ist der Porenfüller für alle porösen Bodenbelagsarten wie Steinböden, Linoleum und rohe offene Holzböden. Duro Fill besitzt eine ausgezeichnete Füllkraft und ist desinfektionsmittel- und alkoholbeständig. Die anwendungsTechnischen Hinweise der Bodenbelags-Hersteller sind zu beachten. Vorbehandlung: Vor der Beschichtung ist eine Grundreinigung je nach Belagsart durchzuführen, anschließend den Boden mit klarem Wasser nachspülen und trocknen lassen. Duro Fill auf den trockenen, grundgereinigten Boden auftragen. Anwendung: Bei sehr saugfähigen Bodenbelägen bis 1/1 mit Wasser verdünnbar. Verbrauch: Je nach Saugfähigkeit 1-3 l pro 100 qm/ Auftrag.125,97 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
A5 Schreibmappe mit FolienüberzugFür PreisbewussteMappe aus Karton mit FolienüberzugInnentasche im Deckel zum Verstauen von Blättern oder VisitenkartenMit Stifteschlaufe, damit der Stift nicht herunterfällt oder verloren gehtKräftig: Flache, verchromte Bügelklemme mit GriffmuldeUnverpackt mit Papiereinleger, reduziert VerpackungsmaterialPraktisch: Auch zum Aufhängen mit einschiebbarer AufhängeöseKlemmweite ca. 0,8 cm, Plattenstärke 0,25 cmInformationspflichten zur GPSR ProduktsicherheitsverordnungHerstellerVerantwortliche PersonWarn- / SicherheitshinweiseAngaben zum HerstellerJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deAngaben zur verantwortlichen PersonJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deDetails zur ProduktsicherheitWarn- und Sicherheitshinweise finden Sie auf der Produktverpackung oder im Downloadbereich der Produktseite.3,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Trainingsseil mit SchutzschichtDas RP03 HMS Trainingsseil hat die Seilenden mit Schutzschicht bedeckt, die das sichere Greifen gewährleistet. Hohe Qualität, Langlebigkeit und dichtes Geflecht des Seils sorgen für ein effektives Training unter allen Bedingungen. Das Modell RP03 HMS137,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OLYMPIA - 100er-Pack - durchsichtig - Taschen für LaminierungOlympia Laminierfolien SetOlympia Laminierfolien Set, Laminierfolien DIN A4, DIN A5, DIN A6, Visitenkarte - 80 micron- 100 Laminierfolien- Hohe Qualität- Ideal für Fotos und alle anderen Arten von Dokumenten- Farblos und hochtransparent- Reißfest- Schutz gegen Umwelteinflüsse- Schutz gegen Schmutz und Feuchtigkeit- Knickschutz- Schutz gegen ChemikalienBestehend aus:20 DIN A4, 216 x 303 mm, 80 Micron20 DIN A5, 154 x 216 mm, 80 Micron20 DIN A6, 111 x 154 mm, 80 Micron40 Für Visitenkarten 60 x 95 mm, 80 MicronTechnische DatenDetails - Foliendicke (μm)80.0Details - Anzahl (Blatt)1006,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Chrom-Silber-Spray | hochbrillante Oberflächenbeschichtung | 400 mlWEICON Chrom-Silber-Spray ist eine hochbrillante Oberflächenbeschichtung. Durch die spezielle Zusammensetzung und höchste Reinheit der Metallpigmente wird der hohe Glanzgrad erreicht. Chrom-Silber-Spray kann für Prototypen und Musterstücke, Verspiegelungen (z.B. Reflektoren), beim Messe- und Ausstellungsbau, für effektvolle Dekorationsarbeiten und zur optischen Aufwertung der unterschiedlichsten Materialien verwendet werden. Abriebfest: nein Bindemittel: Naturharz Breite: 68.0 Decklackierung: nicht erforderlich Dornbiegeversuch|DIN EN ISO 1519: keine Haarrissbildung Double Nozzle: nein durchgehärtet nach: 4-6 Std. Empfohlene Grundierung: Zink-Spray Farbton: aluminium, glänzend Gitterschnitt|DIN 53151/ISO 2409: Gitterschnittkennwert GT 0 bis GT 1 Metallanteil im Trockenfilm: ~15 % Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Pigment: plättchenförmige Aluminiumpigmente Pigmentreinheit: ca. 99,5% Al Schichtdicke bei 1,5 Kreuzgang ca.: 10 - 20 μm staubtrocken nach: 10 Min. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m211,25 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Hörmann T30-1 H3 OD einflügelige Brandschutztür/Feuerschutztür Folienbeschichtet, Dickfalz,Hörmann T30-1 H3 Folienbeschichtet Komplett einbaufertiges, feuerhemmendes Element, nach Europa-Norm EN 16034 Einbaumaß (lichtes Öffnungsmaß)Höhe: Baurichtmaß (Bestellmaß) + 5 mmBreite: Baurichtmaß (Bestellmaß) + 10 mmZum Beispiel: Baurichtmaß (Bestellmaß) = Breite 875 mm, Höhe 1000 mmBenötigtes lichtes Öffnungsmaß = Breite 885 mm, Höhe 1005 mm Serienausstattung TürblattBlattdicke 65 mm, doppelwandig und aus verzinktem MaterialBlechdicke 0,8 mm Dünnfalz und3-seitig gefälzt mit feuerhemmender Mineralwolldämmung und Brandschutzleisten Falzausbildung3-seitig gefälztDickfalz ZargeSpezial-Eckzarge 3-seitig und 2,0 mm dick, mit 3-seitiger Dichtung und angeschweißten Mauer-DübelankernZargenausführung Die neue Eckzarge DryFix Zarge mit Diagonal-Befestigung: Einfache, schnelle Montage ohne Vermörtelung.Die neue Hörmann DryFix Zarge ist ab Werk komplett vorgerichtet und bereits mit Mineralwolle hinterfüllt. Das spart bis zu 50% Montagezeit. Der trockene Einbau reduziert zudem das Risiko von Verschmutzungen und Schäden an der Zarge oder am Mauerwerk. Die diagonale Durchsteckdübelmontage vereinfacht die Montage und liegt verdeckt im Zargenfalz. Auch der nachträgliche Einbau ist problemlos möglich. Die DryFix Zarge ist mit einer Einbautiefe von 100 mm für die T30 Feuer- und Rauchschutztür H3, die Rauchschutztür RS55 und die Mehrzwecktüren D45/D55 lieferbar.Sie ist für den Einbau in Mauerwerk, Beton und Holzständerwände F90-B geeignet. OberflächeFolienbeschichtet entsprechend Auswahl im Produkt SchlossEinsteckschloss mit Wechsel DIN 18250, profilzylinder-gelocht, Buntbart-Schlosseinsatz mit Schlüssel DrückerStandard Rundgriff-Drückergarnitur aus schwarzen Kunststoff mit Kurzschildern verwendbar für Profilzylinder und Buntbart-Schlüssel BänderKonstruktionsbänder 3-teilig mit Kugellager SchließmittelFederband DIN 18272 SicherungsbolzenZwei Stahlsicherungsbolzen Schallschutz37 bis 42 dB (Richtwert) WärmedämmungU = 1,5 W/m²K Türabschlüsse (Bodendichtung) Türelement feuerhemmend und rauchdicht nach DIN 18095 (siehe T30- 2 RS); bzw. feuerhemmend und Schalldämmend DIN EN ISO 717-1Alu- Abschlussprofilca. 5 mm hoch, Schalldämm Maß (H3D: 38 dB; H3: 39 dB)nicht einsetzbar in Krankenhäusern und Pflegeheimen!absenkbarer Bodendichtungbarrierefrei (H3D: 35 dB; H3: 37 dB)Anschlagschiene mit Dichtung ca. 20 mm hohe Schwelle, (H3D: 40 dB; H3: 44 dB)nicht für Rauchschutztüren! Verglasung (optional) Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1064,33 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
A4 Schreibmappe mit FolienüberzugFür PreisbewussteMappe aus Karton mit FolienüberzugInnentasche im Deckel zum Verstauen von Blättern oder VisitenkartenMit Stifteschlaufe, damit der Stift nicht herunterfällt oder verloren gehtKräftig: Flache, verchromte Bügelklemme mit GriffmuldeUnverpackt mit Papiereinleger, reduziert VerpackungsmaterialPraktisch: Auch zum Aufhängen mit einschiebbarer AufhängeöseKlemmweite ca. 0,8 cm, Plattenstärke 0,25 cmInformationspflichten zur GPSR ProduktsicherheitsverordnungHerstellerVerantwortliche PersonWarn- / SicherheitshinweiseAngaben zum HerstellerJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deAngaben zur verantwortlichen PersonJakob Maul GmbHJakob-Maul-Str. 1764732 Bad KönigDeutschlandgpsr@maul.dewww.maul.deDetails zur ProduktsicherheitWarn- und Sicherheitshinweise finden Sie auf der Produktverpackung oder im Downloadbereich der Produktseite.5,05 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.